Presupuesto
¿Qué es el presupuesto?
Un presupuesto es una previsión anual acerca de los ingresos y gastos que se van a producir en ese tiempo. Es una herramienta de planificación del dinero público que permite anticipar necesidades y evitar problemas económicos. En definitiva, informa en términos de dinero, acerca de lo que se planea hacer y se espera lograr en un año. Permite conocer con antelación cuánto dinero se necesita y cómo se va a usar para alcanzar los objetivos.
Clasificación del presupuesto
Se estructura y clasifica en ingresos y gastos.
Ejemplo de ingresos: impuestos.
Ejemplo de gastos: gastos de personal.
¿Cómo se elabora y se aprueba?
El presupuesto lo elabora el equipo de gobierno (proyecto de presupuesto) y lo aprueba el Pleno. A continuación, se expone durante 15 días al público, previo anuncio en el Boletín Oficial de la Provincia, durante el que los interesados lo pueden examinar y hacer alegaciones sobre él. La aprobación definitiva del presupuesto también corresponde al Pleno.
¿Cómo se ejecuta?
A partir del día 1 de enero de cada año se inicia la fase de ejecución del presupuesto, que es aquélla en la que a lo largo del año presupuestario (del 1 de enero a 31 de diciembre) se van obteniendo y recaudando los ingresos y se van realizando los gastos presupuestados.
Aquí encontrará el presupuesto del presente año y de ejercicios anteriores:
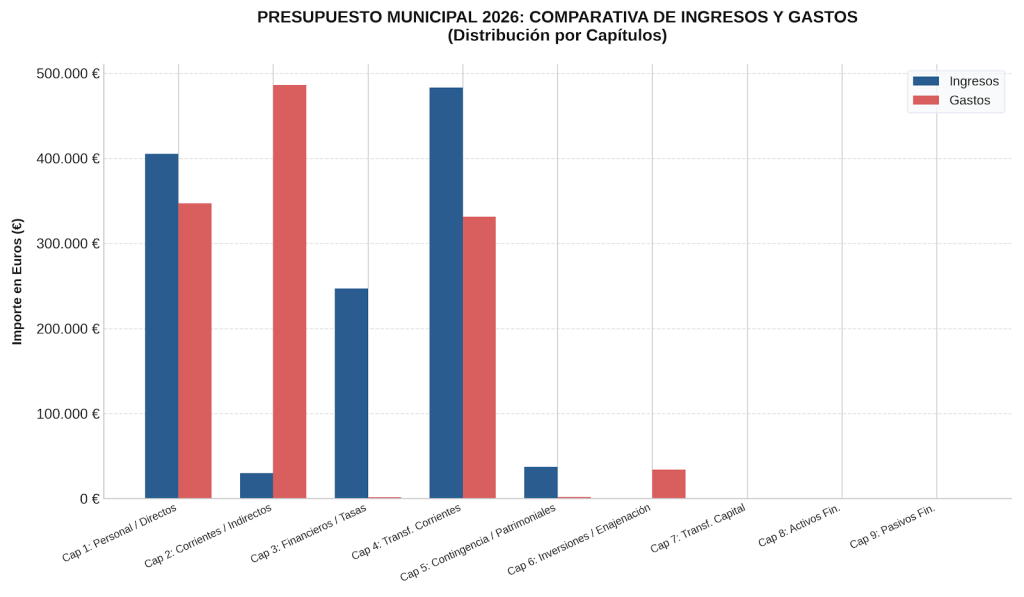
Presupuesto municipal 2026
| ESTADO DE GASTOS | IMPORTE |
|---|---|
| A) OPERACIONES NO FINANCIERAS | |
| A.1. OPERACIONES CORRIENTES | 1.169.088,00 |
| CAPÍTULO 1: Gastos de Personal | 347.274,00 € |
| CAPÍTULO 2: Gastos Corrientes en Bienes y Servicios | 486.356,00 € |
| CAPÍTULO 3: Gastos Financieros | 1.800,00 € |
| CAPÍTULO 4: Transferencias Corrientes | 331.658,00 € |
| CAPÍTULO 5: Fondo de contingencia | 2.000,00 € |
| A.2. OPERACIONES DE CAPITAL | 34.123,00 € |
| CAPÍTULO 6: Inversiones Reales | 34.123,00 € |
| CAPÍTULO 7: Transferencias de Capital | 0 € |
| B) OPERACIONES FINANCIERAS | |
| CAPÍTULO 8: Activos Financieros | 0 € |
| CAPÍTULO 9: Pasivos Financieros | |
| TOTAL: | 1.203.211,00 € |
| ESTADO DE INGRESOS | |
| A) OPERACIONES NO FINANCIERAS | |
| A.1. OPERACIONES CORRIENTES | |
| CAPÍTULO 1: Impuestos Directos | 405.500,00 € |
| CAPÍTULO 2: Impuestos Indirectos | 30.000,00 € |
| CAPÍTULO 3: Tasas, Precios Públicos y otros Ingresos | 246.900,00 € |
| CAPÍTULO 4: Transferencias Corrientes | 483.311,00 € |
| CAPÍTULO 5: Ingresos Patrimoniales | 37.500,00 € |
| A.2. OPERACIONES DE CAPITAL | |
| CAPÍTULO 6: Enajenación de Inversiones Reales | 0,00 € |
| CAPÍTULO 7: Transferencias de Capital | 0,00 € |
| B) OPERACIONES FINANCIERAS | |
| CAPÍTULO 8: Activos Financieros | 0,00 € |
| CAPÍTULO 9: Pasivos Financieros | 0,00 € |
| TOTAL: | 1.203.211,00 € |
Modificaciones presupuestarias
Durante el año presupuestario (que coincide con el año natural) se pueden producir modificaciones en los ingresos y los gastos aprobados inicialmente en el presupuesto (presupuesto inicial), dando lugar a lo que se conoce como presupuesto definitivo.
- MC 1/2026 Incorporación de remanentes
- MC 1/2026 Bis Incorporación de remanentes
- MC 2/2026 Transferencia de crédito área de gasto 1
- MC 3/2026 Generación de crédito por ingreso subvenciones
- MC 4/2026 Generación de crédito por ingreso subvenciones
- MC 5/2026 Incorporación de remanentes
- MC 6/2026 Suplemento de crédito
Plan presupuestario a medio plazo
Es una obligación legal que consiste en una programación a tres años que garantiza la coherencia de los presupuestos municipales con los objetivos de estabilidad presupuestaria, deuda pública y la regla de gasto. Se remite al Ministerio de Hacienda.
Plan presupuestario medio plazo anualidad 2026 – Puedes descargarlo en pdf y en excel
Ejecución presupuestaria
Los informes de ejecución presupuestaria son documentos que detallan cómo se gestionan los ingresos y gastos públicos aprobados para un año.
Todas las entidades deben remitir la información sobre la ejecución de sus presupuestos al Ministerio de Hacienda antes de que finalice el mes siguiente a cada trimestre, en cumplimiento de la Ley de Estabilidad Presupuestaria
Líneas fundamentales del presupuesto
Es una estimación sobre los ingresos y gastos teniendo en cuenta la aplicación de la regla de gasto.
Líneas fundamentales del presupuesto 2026
Liquidación presupuestaria
Proceso final que se realiza al cierre del ejercicio económico (generalmente el 31 de diciembre) para determinar el resultado real de ingresos y gastos.
Las entidades locales deberán confeccionar la liquidación de su presupuesto antes del 1 de marzo del ejercicio siguiente. Su aprobación corresponde alcalde de la entidad local, previo informe de intervención.
Informes sobre estabilidad presupuestaria y sostenibilidad financiera
Fiscalización externa
Esta rendición de cuentas es realizada por órganos externos (fiscalización externa), en concreto por la Sindicatura de Comptes, mediante la elaboración de informes para controlar la legalidad y eficiencia en el uso del dinero público. A través de este enlace accederá a los informes que realiza la Sindicatura de Comptes en relación al ayuntamiento de Alcalalí.
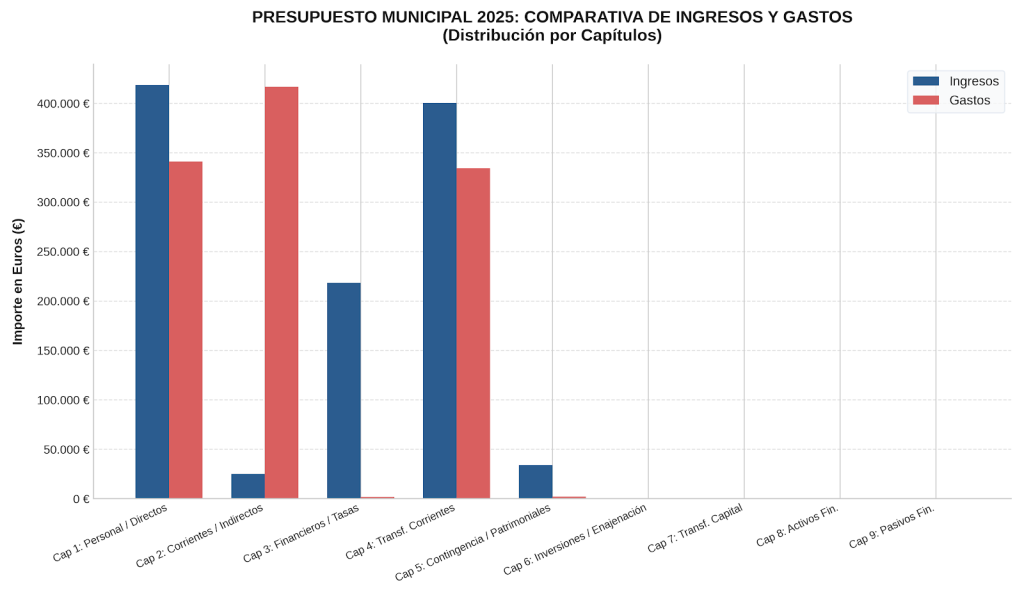
Presupuesto municipal 2025
| ESTADO DE GASTOS | IMPORTE |
|---|---|
| A) OPERACIONES NO FINANCIERAS | 1.095.956,00 € |
| A.1. OPERACIONES CORRIENTES | |
| CAPÍTULO 1: Gastos de Personal | 341.089,00 € |
| CAPÍTULO 2: Gastos Corrientes en Bienes y Servicios | 416.756,00 € |
| CAPÍTULO 3: Gastos Financieros | 1.800,00 € |
| CAPÍTULO 4: Transferencias Corrientes | 334.311,00 € |
| CAPÍTULO 5: Fondo de contingencia | 2.000,00 € |
| A.2. OPERACIONES DE CAPITAL | |
| CAPÍTULO 6: Inversiones Reales | 0 € |
| CAPÍTULO 7: Transferencias de Capital | 0 € |
| B) OPERACIONES FINANCIERAS | |
| CAPÍTULO 8: Activos Financieros | |
| CAPÍTULO 9: Pasivos Financieros | |
| TOTAL: | 1.095.956,00 € |
| ESTADO DE INGRESOS | |
| A) OPERACIONES NO FINANCIERAS | |
| A.1. OPERACIONES CORRIENTES | |
| CAPÍTULO 1: Impuestos Directos | 418.500,00 € |
| CAPÍTULO 2: Impuestos Indirectos | 25.000,00 € |
| CAPÍTULO 3: Tasas, Precios Públicos y otros Ingresos | 218.245,00 € |
| CAPÍTULO 4: Transferencias Corrientes | 400.211,00 € |
| CAPÍTULO 5: Ingresos Patrimoniales | 34.000,00 € |
| A.2. OPERACIONES DE CAPITAL | |
| CAPÍTULO 6: Enajenación de Inversiones Reales | 0,00 € |
| CAPÍTULO 7: Transferencias de Capital | 0,00 € |
| B) OPERACIONES FINANCIERAS | |
| CAPÍTULO 8: Activos Financieros | 0,00 € |
| CAPÍTULO 9: Pasivos Financieros | 0,00 € |
| TOTAL: | 1.095.956,00 € |
Ejecución presupuestaria
Los informes de ejecución presupuestaria son documentos que detallan cómo se gestionan los ingresos y gastos públicos aprobados para un año. Todas las entidades deben remitir la información sobre la ejecución de sus presupuestos al Ministerio de Hacienda antes de que finalice el mes siguiente a cada trimestre, en cumplimiento de la Ley de Estabilidad Presupuestaria
Modificaciones presupuestarias
Durante el año presupuestario (que coincide con el año natural) se pueden producir modificaciones en los ingresos y los gastos aprobados inicialmente en el presupuesto (presupuesto inicial), dando lugar a lo que se conoce como presupuesto definitivo.
- MC 1/2025 Incorporación de remanentes de crédito
- MC 2/2025 Generación de créditos por ingresos
- MC 3/2025 Generación de créditos por ingresos de subvenciones
- MC 4/2025 Generación de créditos por ingresos de subvenciones
- MC 5/2025 Créditos extraordinarios y suplementos de crédito
- MC 6/2025 Incorporación de remanentes de crédito
- MC 7/2025 Generación de créditos por ingresos de subvenciones
- MC 8/2025 Suplementos de crédito
- MC 9/2025 Generación de créditos por ingreso de subvenciones
- MC 10/2025 Generación de créditos por ingreso de subvenciones
- MC 11/2025 Generación de créditos por ingreso de subvenciones
- MC 12/2025 Generación de créditos por ingreso de subvenciones
- MC 13/2025 Generación de créditos por ingreso de subvenciones
Liquidación presupuestaria
Proceso final que se realiza al cierre del ejercicio económico (generalmente el 31 de diciembre) para determinar el resultado real de ingresos y gastos. Las entidades locales deberán confeccionar la liquidación de su presupuesto antes del 1 de marzo del ejercicio siguiente. Su aprobación corresponde alcalde de la entidad local, previo informe de intervención.
- Providencia de Alcaldía
- Informe intervención liquidación presupuesto general ejercicio 2025
- Resolución alcaldía aprobación liquidación presupuesto general ejercicio 2025
Informes sobre estabilidad presupuestaria y sostenibilidad financiera
Fiscalización externa
Esta rendición de cuentas es realizada por órganos externos (fiscalización externa), en concreto por la Sindicatura de Comptes, mediante la elaboración de informes para controlar la legalidad y eficiencia en el uso del dinero público.A través de este enlace accederá a los informes que realiza la Sindicatura de Comptes en relación al ayuntamiento de Alcalalí.
Consulta presupuestos de años anteriores
- Presupuesto anualidad 2024
- Presupuesto anualidad 2023